

MariKaya
oleh Startup Nusantara
4,1
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,1
- Harga
- Free
- Unduh
- 100.00K
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
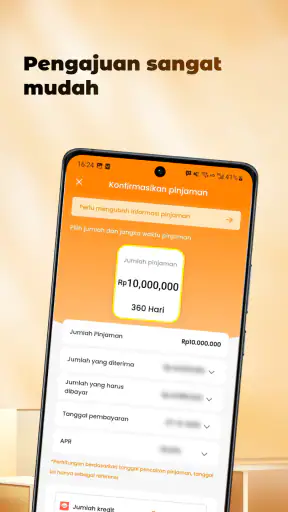
 Analisis oleh Getfullapps
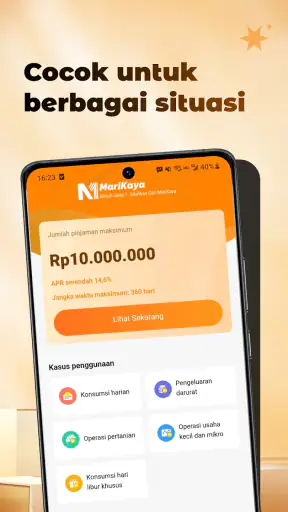
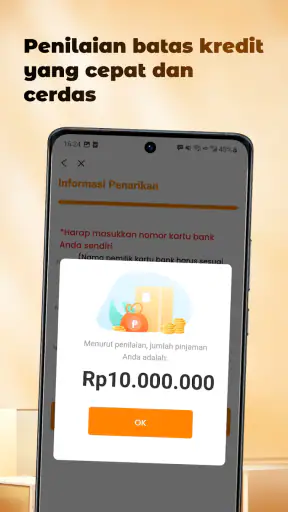
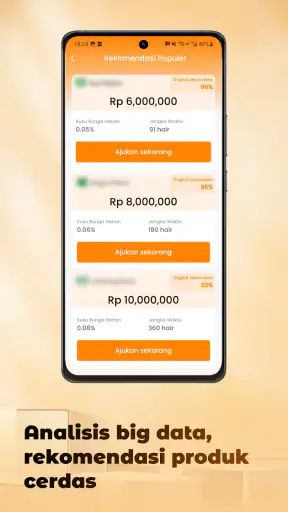
Saya mencoba MariKaya sebagai aplikasi keuangan dari Startup Nusantara, dan kesan pertama saya cukup jelas: aplikasi ini ditujukan untuk orang yang ingin mengurus kebutuhan pinjaman melalui ponsel, bukan untuk menggantikan aplikasi pencatat anggaran atau dompet digital sehari-hari. Fokusnya ada pada proses peminjaman berbasis teknologi, sehingga pertanyaan terpenting bukan hanya apakah tampilannya mudah digunakan, melainkan juga apakah saya tetap bisa mengambil keputusan dengan tenang sebelum mengajukan pinjaman.
Sebelum membuka layanan pinjaman apa pun, saya biasanya menentukan tujuan penggunaan dan batas yang tidak akan saya lewati. Kebiasaan itu terasa penting di MariKaya karena proses melalui ponsel dapat membuat pengajuan tampak sederhana. Saya memisahkan keputusan untuk mencari informasi dari keputusan untuk berutang: melihat opsi belum berarti harus meneruskannya, dan menutup aplikasi tetap merupakan pilihan yang sah.
Aplikasi ini tersedia gratis dan memiliki rating usia 3+, dengan versi yang digunakan saat ini 5.0.2 serta dukungan untuk Android 7.0 ke atas. Di toko aplikasi, MariKaya sudah mencapai lebih dari seratus ribu pemasangan dan memperoleh rata-rata 4,1 dari sekitar dua ribu rating. Angka tersebut memberi gambaran bahwa aplikasinya cukup dikenal, tetapi saya tetap tidak menganggap jumlah pemasangan atau rating sebagai bukti otomatis bahwa pinjaman cocok untuk semua orang.
Menilai MariKaya sebagai aplikasi pinjaman
Saya menilai MariKaya sebagai alat untuk mempertimbangkan pinjaman, bukan sebagai rekomendasi untuk langsung berutang. Di bagian ini saya akan melihat cara menimbang kebutuhan, menjaga kendali selama proses, dan membedakan kenyamanan akses dari kemampuan membayar; setelah itu, perhatian beralih pada kebiasaan praktis yang membantu menggunakan aplikasi dengan lebih terukur.
Kepercayaan dimulai dari tujuan aplikasi
Dalam pengalaman saya, aplikasi pinjaman perlu dinilai dengan standar yang berbeda dari aplikasi hiburan. Kesalahan memilih filter foto biasanya hanya membuang waktu, sedangkan keputusan meminjam uang dapat memengaruhi anggaran selama beberapa periode pembayaran. Karena itu, saya memakai MariKaya dengan sikap praktis: memahami alurnya, membaca setiap keterangan, lalu berhenti sebelum menekan persetujuan jika ada bagian yang belum saya pahami.
Nama MariKaya memang singkat dan mudah diingat, tetapi saya tidak menjadikan nama atau kalimat promosi sebagai alasan untuk percaya. Yang lebih penting adalah bagaimana aplikasi menyajikan pilihan kepada pengguna. Saat berhadapan dengan layanan keuangan, saya ingin melihat informasi yang mudah dibaca, pemisahan yang jelas antara pengajuan dan persetujuan, serta kendali yang tidak disembunyikan di balik tombol besar.
Di sinilah aplikasi seperti ini berbeda dari pinjaman informal melalui pesan pribadi. Proses berbasis aplikasi biasanya terasa lebih teratur karena pengguna mengikuti tahapan di layar. Namun, rasa praktis itu juga bisa membuat orang bergerak terlalu cepat. Menurut saya, MariKaya paling masuk akal bagi pengguna yang sudah mengetahui kebutuhan dan kemampuan bayarnya, bukan bagi orang yang sedang mencari uang secara panik.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Siapa yang mungkin terbantu
Saya melihat manfaat utama MariKaya pada situasi ketika seseorang membutuhkan jalur pengajuan yang dapat diakses melalui ponsel dan ingin meninjau informasi secara mandiri. Contohnya, seorang pekerja lepas mungkin membutuhkan dana untuk menutup kebutuhan kerja yang sudah jelas, lalu memilih memeriksa opsi pinjaman dari rumah tanpa harus memulai percakapan panjang dengan banyak pihak.
Dalam skenario seperti itu, saya akan membuat catatan sederhana terlebih dahulu: jumlah kebutuhan, pemasukan yang benar-benar tersedia, cicilan lain, dan batas pembayaran yang masih aman. Setelah itu barulah aplikasi dibuka untuk memeriksa apakah pilihan yang tampil sesuai dengan rencana. Urutan ini penting. Jangan menjadikan angka yang muncul di aplikasi sebagai alasan untuk menaikkan kebutuhan pinjaman.
MariKaya juga lebih cocok bagi pengguna yang nyaman membaca syarat sendiri. Jika Anda terbiasa melewati halaman ketentuan, notifikasi, atau permintaan persetujuan tanpa memeriksanya, aplikasi pinjaman seperti ini bukan pilihan yang aman untuk digunakan secara terburu-buru. Saya lebih menyarankan menunda pengajuan daripada menyetujui sesuatu hanya karena ingin segera selesai.
Untuk orang yang baru pertama kali mempertimbangkan pinjaman digital, saya akan menyarankan satu langkah tambahan: minta orang tepercaya memeriksa rencana anggaran, bukan menyerahkan akun atau kode keamanan kepadanya. Pemeriksaan kedua bisa membantu menemukan cicilan yang terlupa atau perkiraan pemasukan yang terlalu optimistis. Keputusan dan akses akun tetap sebaiknya berada di tangan pemiliknya.
Perbandingan dengan cara pinjam yang biasa
Dibandingkan meminjam dari teman atau keluarga, MariKaya menawarkan proses yang lebih formal dan tidak bergantung pada percakapan pribadi. Itu bisa terasa lebih nyaman bagi orang yang ingin menjaga batas hubungan. Di sisi lain, pinjaman dari orang terdekat kadang memberi ruang negosiasi yang tidak dimiliki proses digital. Jadi, kemudahan aplikasi tidak selalu berarti biaya atau risikonya lebih rendah.
Dibandingkan datang langsung ke lembaga keuangan, aplikasi menawarkan akses yang lebih praktis dari perangkat yang kompatibel. Namun, pertemuan langsung biasanya membuat pengguna bisa segera meminta penjelasan ketika ada istilah yang membingungkan. Dengan MariKaya, tanggung jawab membaca dan memahami informasi lebih banyak berada di tangan saya sebagai pengguna.
Aplikasi ini juga tidak sama dengan fitur paylater yang melekat pada layanan belanja. Paylater sering muncul tepat ketika seseorang hendak membeli barang, sedangkan aplikasi pinjaman berdiri sebagai layanan keuangan tersendiri. Perbedaan konteks itu penting: MariKaya sebaiknya dipakai setelah kebutuhan dinilai, bukan karena muncul sebagai pilihan cepat saat keinginan membeli sedang tinggi.
Jika tujuan saya hanya mengatur uang bulanan, alternatif yang lebih tepat adalah catatan anggaran, lembar kerja sederhana, atau aplikasi pencatat pengeluaran. Alat-alat itu membantu menemukan ruang penghematan tanpa membuat kewajiban baru. Sebaliknya, bila saya perlu menilai jalur pinjaman melalui ponsel dan siap membaca ketentuannya sendiri, MariKaya lebih relevan daripada alat pencatat yang memang tidak dirancang untuk pengajuan.
Menguji kendali dan pilihan pengguna
Saat memakai layanan seperti MariKaya, saya memperhatikan apakah saya dapat berhenti di setiap tahap tanpa merasa dipaksa. Tombol lanjut yang terlalu dominan, bahasa yang mendesak, atau informasi penting yang hanya muncul sekilas dapat memengaruhi keputusan. Saya menyarankan pengguna membaca layar pengajuan dari atas ke bawah dan mengambil tangkapan catatan pribadi tentang hal-hal yang ingin ditanyakan sebelum melanjutkan.
Hal yang juga perlu diperiksa adalah akun. Gunakan nomor telepon atau alamat surel yang benar-benar Anda kendalikan, buat kata sandi yang tidak dipakai di layanan lain, dan jangan menyerahkan kode verifikasi kepada siapa pun. Jika ponsel dipakai bersama anggota keluarga, kunci layar menjadi kebiasaan penting karena aplikasi keuangan tidak seharusnya terbuka begitu saja kepada orang lain.
Saya juga tidak akan menganggap proses keluar akun, perubahan nomor, atau penanganan perangkat yang hilang sebagai urusan kecil. Sebelum mengajukan, pastikan Anda tahu cara menghubungi dukungan dari dalam aplikasi atau kanal resminya. Simpan bukti transaksi dan pemberitahuan penting secara pribadi, tetapi jangan menyimpan foto dokumen sensitif di galeri tanpa perlindungan tambahan.
Momen ketika data pribadi perlu diperhatikan
Aplikasi pinjaman biasanya membuat pengguna berhadapan dengan informasi pribadi dan keuangan. Karena itu, saya akan memeriksa layar izin sebelum menyetujui akses apa pun. Perhatikan nama izin, alasan yang ditampilkan, dan apakah izin tersebut terasa relevan dengan langkah yang sedang dilakukan. Saya tidak akan memberikan akses hanya karena aplikasi berhenti di halaman berikutnya; lebih baik memahami permintaannya terlebih dahulu.
Pemeriksaan ini bukan berarti setiap izin pasti buruk. Yang penting adalah adanya pilihan yang dapat dipahami dan keputusan yang dibuat secara sadar. Jika sebuah permintaan terasa terlalu luas dibandingkan kebutuhan proses, saya akan menundanya dan mencari penjelasan melalui kanal resmi Startup Nusantara. Jangan mengubah rasa terburu-buru menjadi persetujuan permanen.
Perangkat juga perlu dipersiapkan. Saya akan memperbarui sistem operasi sesuai kemampuan perangkat, menghindari memasang aplikasi dari sumber yang tidak jelas, dan tidak menggunakan jaringan terbuka ketika mengisi informasi sensitif. Langkah-langkah ini tidak menjamin semua risiko hilang, tetapi membantu mengurangi kesalahan yang sebenarnya bisa dicegah dari sisi pengguna.
Hal lain yang sering dilupakan adalah notifikasi. Pemberitahuan pinjaman dapat menampilkan informasi yang tidak ingin terlihat di layar kunci. Saya menyarankan memeriksa pengaturan notifikasi sistem dan memilih tampilan yang tidak memperlihatkan rincian sensitif. Ini terutama penting jika ponsel sering dipakai di kantor, tempat tinggal bersama, atau dipinjamkan kepada orang lain.
Pengaturan ponsel yang paling berguna di sini bukan trik khusus, melainkan perlindungan dasar yang konsisten: kunci layar, notifikasi yang tidak membuka rincian, dan kebiasaan keluar dari akun saat perangkat perlu dipinjamkan. Saya juga menghindari mengisi formulir ketika sedang berpindah tempat atau terganggu percakapan, sebab salah memasukkan informasi keuangan lebih mudah terjadi ketika perhatian terbagi.
Memahami persetujuan sebelum mengajukan
Saya tidak menganggap tombol “ajukan” sebagai tujuan utama penggunaan MariKaya. Tujuan yang lebih sehat adalah memperoleh gambaran yang cukup untuk memutuskan apakah pinjaman memang diperlukan. Sebelum menyetujui, saya akan membaca jumlah yang harus dibayar, jadwal, biaya yang tercantum, serta konsekuensi jika pembayaran terlambat. Jika salah satu bagian tidak terbaca atau terasa ambigu, saya akan berhenti.
Jangan hanya melihat jumlah dana yang diterima. Hitung juga total kewajiban dan cocokkan dengan pemasukan yang paling stabil, bukan pemasukan terbaik dalam satu bulan. Pekerja dengan pendapatan tidak tetap perlu menyisakan ruang lebih besar karena pembayaran tetap dapat bertemu dengan periode pendapatan rendah. Dalam kondisi seperti itu, alternatif menunda pembelian, memakai tabungan, atau mencari sumber dana yang lebih murah mungkin lebih tepat.
Tip yang menurut saya sangat berguna adalah membuat “uji bulan buruk”. Bayangkan pemasukan turun, ada biaya kesehatan kecil, atau kebutuhan rumah tangga mendadak muncul. Jika pembayaran pinjaman langsung membuat anggaran tidak seimbang, berarti jumlah pengajuan terlalu agresif. Cara ini membantu menghindari keputusan yang terlihat ringan saat layar aplikasi dibuka, tetapi terasa berat setelah dana digunakan.
Saya juga membedakan dana untuk kebutuhan produktif dari dana untuk menutup kekurangan rutin. Jika pinjaman dimaksudkan untuk modal kerja, saya akan menuliskan bagaimana uang itu menghasilkan pemasukan dan apa yang terjadi bila pelanggan membayar terlambat. Jika tujuannya sekadar membayar tagihan lama, saya akan lebih berhati-hati: menambah kewajiban tanpa mengubah penyebab kekurangan dapat membuat tekanan berulang, bukan menyelesaikannya.
Skenario penggunaan sehari-hari
Bayangkan seorang pemilik usaha kecil menerima pesanan yang membutuhkan bahan baku lebih cepat daripada jadwal pembayaran pelanggan. Ia membuka MariKaya untuk melihat kemungkinan pembiayaan, tetapi tidak langsung mengambil jumlah maksimum. Ia mencatat kebutuhan bahan, memperkirakan kapan pembayaran pelanggan masuk, lalu membandingkan kewajiban pinjaman dengan biaya operasional lain.
Dalam skenario tersebut, aplikasi berguna sebagai sarana pengajuan yang praktis, bukan sebagai pengganti perencanaan arus kas. Jika pembayaran pelanggan terlambat, rencana awal dapat berubah. Karena itu, saya akan menilai pinjaman hanya dari pemasukan yang sudah cukup pasti dan menyiapkan jalan keluar jika pesanan batal. Bila rencana hanya berhasil dalam keadaan sempurna, saya tidak akan melanjutkan.
Contoh lain adalah kebutuhan rumah tangga yang muncul mendadak. MariKaya mungkin terasa menarik karena dapat diakses dari ponsel, tetapi pengguna tetap perlu membandingkan pilihan lain: menunda pengeluaran, meminta penjadwalan ulang tagihan, atau menggunakan dana darurat. Kecepatan proses bukan alasan untuk mengabaikan total biaya.
Untuk membuat proses lebih tertib, saya akan memilih waktu khusus ketika bisa membaca tanpa terburu-buru, lalu menyiapkan catatan kebutuhan dan pertanyaan sebelum membuka alur pengajuan. Pola ini lebih aman daripada mengisi beberapa layar sambil bekerja atau berbicara dengan orang lain. Kalau ada satu keterangan yang perlu ditafsirkan, saya berhenti dan mencarinya sebelum melanjutkan, bukan mengandalkan ingatan setelah menutup layar.
Bagian yang terasa praktis, dan bagian yang menuntut disiplin
Kelebihan MariKaya bagi saya terletak pada pendekatan yang langsung menuju kebutuhan pinjaman. Pengguna tidak perlu memperlakukan aplikasi ini seperti alat pencatat keuangan yang penuh menu. Fokus tersebut membuatnya lebih mudah dipahami oleh orang yang memang sedang mengevaluasi pengajuan melalui perangkat Android yang mendukungnya.
Namun, fokus yang sempit juga menjadi keterbatasan. Saya tidak akan mengandalkan MariKaya untuk membangun kebiasaan anggaran, melacak semua pengeluaran, atau menentukan apakah kondisi keuangan saya sehat. Untuk hal-hal itu, lembar anggaran atau aplikasi pencatat keuangan khusus biasanya lebih sesuai. MariKaya berada pada tahap keputusan pinjaman, bukan pengelolaan keuangan menyeluruh.
Pengguna yang membutuhkan penjelasan tatap muka juga mungkin lebih cocok dengan cabang atau layanan yang menyediakan petugas langsung. Aplikasi memberi kendali dan kenyamanan, tetapi kenyamanan itu datang bersama kewajiban untuk membaca sendiri. Bagi saya, ini bukan kekurangan mutlak; ini adalah pertukaran yang harus dipahami sejak awal.
Satu pertimbangan praktis lain ialah kecocokan perangkat. Dukungan Android 7.0 ke atas memberi peluang bagi sebagian ponsel yang lebih lama, tetapi versi sistem saja bukan jaminan pengalaman akan sama pada setiap perangkat. Saya akan memasang aplikasi lewat toko resmi, memastikan ruang dan koneksi cukup, lalu tidak memulai pengisian informasi penting jika ponsel sedang bermasalah atau baterainya hampir habis.
Hal yang sebaiknya dilakukan setelah pengajuan
Setelah menyelesaikan proses, saya akan memeriksa kembali ringkasan yang tersimpan dan mencatat tanggal pembayaran di kalender. Jangan hanya mengandalkan notifikasi. Pengingat pribadi memberi lapisan perlindungan tambahan jika ponsel bermasalah, notifikasi tertunda, atau aplikasi tidak dibuka selama beberapa hari.
Saya juga akan memisahkan dana pembayaran dari uang belanja harian bila memungkinkan. Cara sederhana ini membuat kewajiban lebih terlihat dan mengurangi risiko dana terpakai tanpa sengaja. Jika ada perubahan kondisi keuangan, jangan menunggu sampai masalah membesar untuk mencari informasi bantuan melalui kanal resmi. Hindari membayar pihak ketiga yang menjanjikan penghapusan kewajiban atau meminta kode keamanan.
Untuk keamanan akun, saya menyarankan memeriksa perangkat yang masih digunakan, menghapus akses dari ponsel lama, dan memperbarui kredensial jika perangkat pernah berpindah tangan. Langkah ini bukan fitur khusus yang saya klaim tersedia di MariKaya, melainkan kebiasaan pengguna yang penting ketika sebuah aplikasi menyimpan akses ke urusan keuangan.
Catatan pembayaran sebaiknya memuat tanggal, jumlah yang perlu disiapkan, dan bukti transaksi setelah kewajiban dibayar. Saya menyimpannya di tempat yang tidak mudah dilihat orang lain, tetapi tetap dapat ditemukan saat diperlukan. Jika ada perbedaan antara catatan pribadi dan ringkasan dalam aplikasi, saya tidak menebak mana yang benar; saya mencari klarifikasi melalui jalur resmi dan menyimpan jawaban yang diterima.
Putusan saya untuk calon pengguna
Secara keseluruhan, MariKaya layak dipertimbangkan oleh orang yang mencari aplikasi pinjaman gratis dari Startup Nusantara dan siap menilai kewajiban secara mandiri. Versi 5.0.2 menunjukkan bahwa aplikasi ini memiliki pembaruan yang perlu diperhatikan, sementara dukungan Android 7.0 ke atas membuatnya relevan bagi sebagian perangkat yang tidak terlalu baru. Saya tetap menyarankan memeriksa kompatibilitas perangkat sebelum memulai proses.
Rating rata-rata 4,1 dari sekitar satu setengah ribu ulasan memberi sinyal pengalaman pengguna yang cukup beragam untuk dibaca, bukan sekadar angka untuk dipercaya mentah-mentah. Saya akan mencari pola keluhan dan pujian yang berulang, terutama yang berkaitan dengan kejelasan proses, komunikasi, serta kendali akun. Satu ulasan tidak cukup untuk mengambil keputusan, tetapi pola yang konsisten patut diperhatikan.
Bagi calon pengguna, pertanyaan praktisnya bukan hanya apakah aplikasi dapat dibuka atau apakah pengajuan terlihat mudah. Tanyakan juga apakah kebutuhan ini tidak bisa ditunda, apakah pembayaran tetap masuk akal saat pemasukan melemah, dan apakah Anda bersedia mencatat jadwal serta bukti setelahnya. Bila belum dapat menjawabnya, gunakan waktu untuk menyusun anggaran terlebih dahulu. Aplikasi pinjaman bukan tempat terbaik untuk mencari tahu batas kemampuan bayar sambil berjalan.
MariKaya paling tepat dipakai sebagai alat untuk mengevaluasi pilihan pinjaman, bukan sebagai jalan pintas ketika anggaran sudah tertekan. Saya merekomendasikannya kepada pengguna yang mau membaca, menghitung, menjaga keamanan akun, dan berhenti jika ada informasi yang belum jelas. Sebaliknya, jika Anda belum tahu berapa kemampuan bayar atau cenderung mengambil keputusan karena tekanan waktu, pilihan yang lebih aman adalah menunda pengajuan dan mencari alternatif yang dapat dijelaskan dengan lebih tenang.
Pada akhirnya, kepercayaan terhadap aplikasi keuangan tidak cukup dibangun dari tampilan yang rapi atau jumlah pemasangan. Bagi saya, kepercayaan muncul ketika pengguna memahami apa yang sedang disetujui, dapat menjaga akses akunnya, dan tidak kehilangan kendali saat membutuhkan uang. Dengan sikap tersebut, MariKaya bisa menjadi sarana yang praktis; tanpa sikap itu, kemudahan yang sama justru dapat membuat keputusan berisiko terasa terlalu mudah.
Kelebihan
- Antarmuka sederhana dan mudah dipahami oleh pengguna baru.
- Membantu memantau peluang penghasilan dalam satu aplikasi.
- Informasi dapat diakses dengan cepat melalui perangkat seluler.
- Cocok untuk pengguna yang ingin mencoba sumber penghasilan tambahan.
- Dapat digunakan kapan saja selama tersedia koneksi internet.
Kekurangan
- Hasil atau keuntungan tidak selalu langsung terlihat.
- Sebagian fitur mungkin memerlukan verifikasi identitas pengguna.
- Ketergantungan pada koneksi internet dapat mengganggu akses.
- Pengguna perlu berhati-hati terhadap tawaran yang terlalu menguntungkan.
- Ketersediaan fitur bisa berbeda menurut wilayah dan kebijakan layanan.
FAQ untuk MariKaya
Apa itu aplikasi MariKaya dan untuk siapa aplikasi ini ditujukan?
MariKaya merupakan aplikasi yang dirancang untuk membantu pengguna mengakses berbagai layanan dan informasi terkait pengelolaan keuangan, peluang penghasilan, atau aktivitas digital dalam satu platform. Sebelum mengunduh, sebaiknya periksa deskripsi resmi aplikasinya karena fitur yang tersedia dapat berbeda berdasarkan versi dan wilayah. Aplikasi ini lebih cocok bagi pengguna yang membutuhkan layanan praktis melalui ponsel dan bersedia memahami ketentuan penggunaannya.
Apakah MariKaya aman digunakan dan bagaimana dengan perlindungan data pengguna?
Keamanan MariKaya bergantung pada pengembang, izin yang diminta, serta cara pengguna menjaga akun. Saat meninjau aplikasi, pastikan MariKaya diunduh dari Google Play Store atau App Store resmi, bukan dari berkas APK yang tidak dikenal. Periksa kebijakan privasi, reputasi pengembang, ulasan terbaru, dan izin akses sebelum membuat akun. Jangan pernah membagikan kata sandi, PIN, kode OTP, atau informasi sensitif kepada pihak lain.
Apakah MariKaya gratis untuk diunduh dan apakah ada biaya tambahan?
Biasanya aplikasi dapat diunduh secara gratis, tetapi beberapa fitur atau layanan di dalamnya mungkin memerlukan biaya, saldo minimum, biaya administrasi, langganan, atau ketentuan transaksi tertentu. Karena struktur biaya dapat berubah, pengguna sebaiknya membaca informasi pada halaman aplikasi dan syarat layanan sebelum melakukan pembayaran. Periksa juga apakah terdapat pembelian dalam aplikasi, biaya penarikan, atau potongan lain yang mungkin memengaruhi jumlah dana yang diterima.
Bagaimana cara mulai menggunakan MariKaya setelah aplikasi terpasang?
Setelah memasang MariKaya, buka aplikasi lalu ikuti proses pendaftaran menggunakan data yang diminta secara benar. Beberapa layanan mungkin memerlukan verifikasi nomor telepon, alamat email, identitas, atau rekening tertentu sebelum seluruh fitur dapat digunakan. Gunakan koneksi internet yang stabil, buat kata sandi yang kuat, dan aktifkan keamanan tambahan jika tersedia. Bacalah panduan di dalam aplikasi agar memahami cara kerja menu, transaksi, serta batasan layanan.
Apa yang harus dilakukan jika mengalami masalah login, transaksi, atau penarikan dana di MariKaya?
Jika mengalami kendala, pastikan aplikasi sudah diperbarui dan koneksi internet berfungsi dengan baik. Periksa kembali nomor telepon, email, kata sandi, serta status verifikasi akun. Untuk masalah transaksi atau penarikan, simpan bukti pembayaran, nomor referensi, waktu kejadian, dan tangkapan layar sebelum menghubungi dukungan resmi MariKaya melalui kanal yang tercantum di aplikasi. Hindari menghubungi akun tidak resmi atau memberikan kode OTP, karena hal tersebut dapat membahayakan akun dan dana Anda.











